Seguro obligatorio vs. opcional en hipotecas: Guía para no pagar de más
 nov, 17 2026
Estás sentado frente al banco, con los papeles listos para firmar la hipoteca que te dará tu casa propia. El asesor sonríe, desliza un contrato hacia ti y señala una cláusula: el seguro de hogar. Pero espera, ¿es realmente obligatorio? ¿Y qué pasa con el seguro de vida? Aquí es donde muchos compradores se sienten presionados a aceptar paquetes completos sin entender qué están pagando realmente. La confusión entre lo que exige la ley y lo que impone el banco puede costarte miles de pesos cada año.
Para entender este dilema, primero debemos definir claramente qué es un seguro de hipoteca. En términos simples, es un conjunto de coberturas diseñadas para proteger tanto al prestatario como a la entidad financiera ante riesgos específicos asociados a la vivienda y a la capacidad de pago del cliente. No es un solo producto, sino una combinación de pólizas, principalmente el seguro de hogar (o multirriesgo) y el seguro de vida. Aunque suenan parecidos, sus funciones y obligaciones legales son muy distintas.
El mito de la obligatoriedad absoluta
Vayamos directo al grano: la Ley General de Seguros y Ordenación de Auxilios Financieros establece que el banco puede exigir ciertos seguros, pero no puede obligarte a contratarlos exclusivamente con ellos. Esta es la clave que cambia todo. Si el banco te dice "si no contratas nuestro seguro, subimos el interés", está jugando con una zona gris legal que puedes negociar o impugnar si tienes las pruebas adecuadas.
La realidad es binaria pero matizada. Por un lado, la protección de la vivienda contra daños materiales suele ser condición indispensable para conceder el préstamo. Sin seguro de hogar, el banco tiene un riesgo enorme: si tu casa se quema, ¿con qué dinero pagas la deuda restante? Por eso, exigirlo es lógico y común. Por otro lado, el seguro de vida, aunque altamente recomendable, tiene matices diferentes dependiendo de la normativa local y la política interna de cada entidad financiera.
Diferencias clave: Seguro de Hogar vs. Seguro de Vida
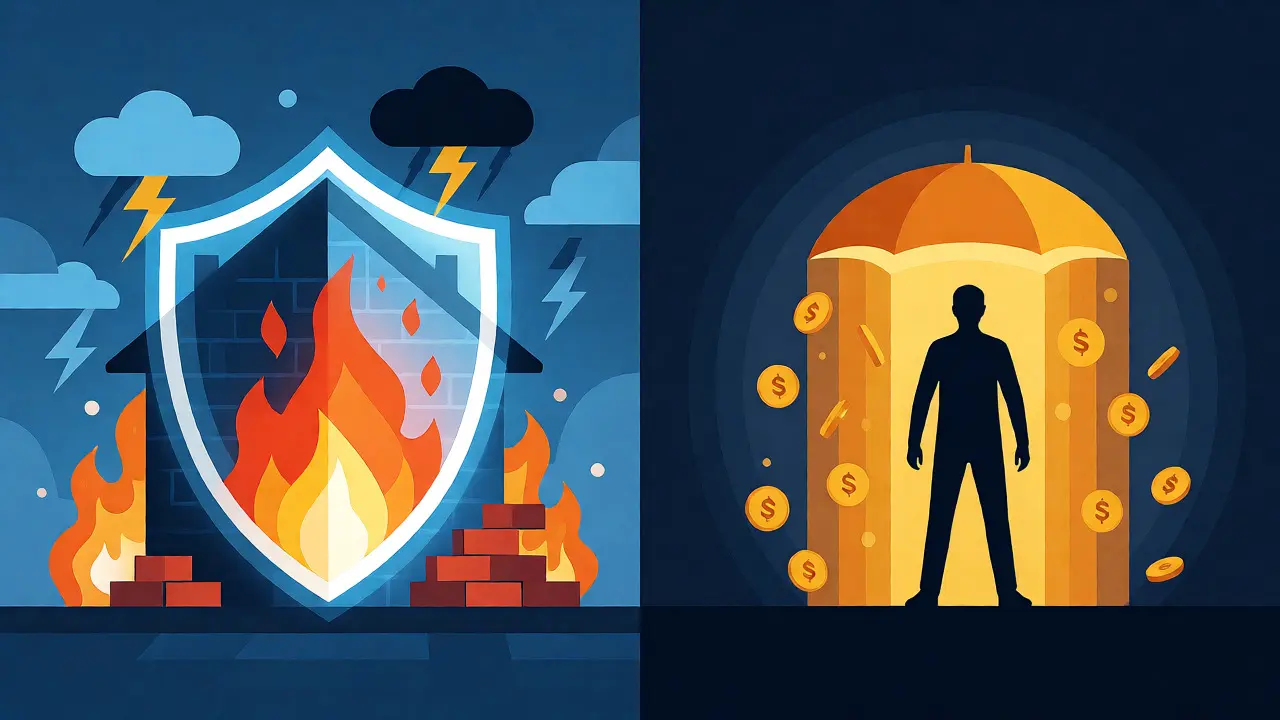
No confundas estas dos bestias. Una protege ladrillos; la otra protege ingresos. Entender esta distinción te ahorrará dolores de cabeza y dinero.
| Característica | Seguro de Hogar (Multirriesgo) | Seguro de Vida |
|---|---|---|
| Obligatoriedad Legal | Generalmente exigido por el banco para cubrir el colateral. | Recomendado, pero la imposición total depende de la entidad y jurisdicción. |
| Objeto de Cobertura | Estructura física, contenido, responsabilidad civil. | Fallecimiento, invalidez permanente, incapacidad temporal. |
| Beneficiario Principal | El banco (hasta el saldo deudor) y el propietario. | Los herederos o el banco (para cancelar la deuda). |
| Coste Promedio Anual | 150€ - 400€ (varía según superficie y ubicación). | 300€ - 800€+ (depende fuertemente de edad y salud). |
| Flexibilidad de Contratación | Alta. Puedes cambiarlo anualmente sin penalización. | Media/Baja. Cambiar implica nuevas pruebas médicas. |
¿Por qué el banco insiste tanto?
Piensa en esto desde la perspectiva del banco. Para ellos, tú eres un activo con riesgo. Si pierdes tu empleo o sufres un accidente grave, el flujo de pagos se detiene. El seguro de vida actúa como un amortiguador financiero. Cubre las cuotas mensuales o cancela la totalidad de la deuda hipotecaria en caso de fallecimiento o invalidez absoluta del titular. Esto garantiza que la familia no se quede sin casa y el banco recupere su inversión.
Sin embargo, aquí viene la trampa habitual: los bancos suelen ofrecer "paquetes" donde vinculan la bonificación del tipo de interés a la contratación simultánea de hogar, vida, decenal (si aplica) y hasta planes de pensiones. A veces, el ahorro en el interés mensual no compensa el sobrecoste anual de los seguros sobrevalorados. He visto casos en Mendoza donde el paquete completo cuesta más que la diferencia de interés obtenida. Haz siempre la cuenta anual, no solo la cuota mensual.
Cuándo conviene aceptar el seguro del banco
No todo lo que ofrece el banco es malo. Hay escenarios específicos donde aceptar su propuesta es inteligente:
- Tienes condiciones de salud delicadas: Si tienes antecedentes médicos, conseguir un seguro de vida externo puede ser imposible o extremadamente caro. El seguro colectivo del banco suele tener menos requisitos médicos iniciales.
- Buscas simplicidad administrativa: Un solo interlocutor para todos los trámites reduce la carga burocrática. Si valoras tu tiempo por encima de unos euros de ahorro, esta comodidad tiene valor real.
- La bonificación es agresiva: Si el banco baja el interés un 0.5% o más por vincular seguros, calcula bien. A veces, ese ahorro supera el coste extra del seguro durante toda la vida del préstamo.
Cómo comparar ofertas sin caer en trampas
Antes de firmar, pide una simulación desglosada. No aceptes cifras redondas. Necesitas ver el precio exacto del seguro de hogar y del seguro de vida por separado. Luego, contacta a tres aseguradoras externas. Pide cotizaciones para exactamente las mismas coberturas.
Aquí hay un error común: comparar peras con manzanas. El seguro del banco puede incluir asistencia en carretera o defensa jurídica que tú ni necesitas, inflando el precio. Exige que las comparaciones sean bajo las mismas condiciones. Por ejemplo, verifica si el seguro de hogar cubre el continente (la estructura) y el contenido (tus muebles) con los mismos capitales asegurados.
El impacto de la inflación y los valores asegurables
En Argentina, y específicamente en regiones como Mendoza, la volatilidad económica afecta directamente a los seguros. Los valores de reconstrucción de una vivienda cambian rápidamente. Un seguro contratado hace cinco años puede estar hoy infrasegurado. Si el banco te obliga a mantener el seguro con ellos, asegúrate de que actualicen los valores automáticamente. Si contratas uno externo, recuerda revisar la póliza cada dos años. Un siniestro parcial puede descubrirte que tu capital asegurado era insuficiente para reparar los daños reales.
Pasos prácticos antes de firmar
- Lee la oferta vinculante: Busca la sección de "productos vinculados". Ahí dirá exactamente qué seguros son necesarios para obtener el tipo de interés ofrecido.
- Cotiza externamente: Usa comparadores online o llama a corredores independientes. Guarda las ofertas por escrito.
- Negocia: Lleva las ofertas externas al banco. Pregúntales si igualan el precio o si mantienen la bonificación sin sus seguros. Muchos tienen margen de maniobra.
- Verifica las exclusiones: Lee la letra pequeña. ¿Qué pasa si la inundación es considerada fuerza mayor? ¿Cubre el robo si no había testigos? Las exclusiones son donde se esconden las sorpresas.
- Considera la portabilidad: Recuerda que, tras el primer año, puedes cambiar tus seguros anuales (como el de hogar) sin penalización. No te cases con el banco para siempre si no quieres.
Conclusión práctica: Tu bolsillo decide
No existe una respuesta única para todos. Para algunos, la seguridad de un paquete único vale el sobreprecio. Para otros, ahorrar un 20% en primas anuales justifica la gestión adicional. Lo importante es que la decisión sea consciente, no forzada por la presión comercial. Revisa tus números, entiende tus riesgos reales y negocia con información en la mano.
¿Es ilegal que el banco me obligue a contratar el seguro de hogar con ellos?
No es ilegal exigir que tengas un seguro de hogar, pero sí es abusivo obligarte a contratarlo exclusivamente con su compañía si no ofrecen condiciones competitivas. Tienes derecho a elegir libremente tu aseguradora, siempre que la cobertura cumpla con los requisitos mínimos del banco (generalmente, cubrir el valor de reconstrucción y la responsabilidad civil). Si te imponen su seguro sin darte opción, puedes reclamar ante el Banco Central o la autoridad de consumo correspondiente.
¿Puedo cambiar mi seguro de vida hipotecario después de firmar?
Sí, pero es más complejo que cambiar el seguro de hogar. El seguro de vida suele vincularse a la evaluación de riesgo del banco. Si cambias de aseguradora, el banco podría reconsiderar la bonificación del interés o exigir nuevas garantías. Además, al contratar uno nuevo, pasarás por un nuevo proceso de suscripción médica, lo cual puede ser desventajoso si tu salud ha empeorado desde la firma original.
¿Qué cubre exactamente el seguro de hogar obligatorio?
Básicamente, debe cubrir los daños materiales a la estructura de la vivienda (incendio, explosión, fenómenos atmosféricos como granizo o viento fuerte) y la responsabilidad civil frente a terceros (por ejemplo, si una tubería revienta y daña el piso del vecino). No suele cubrir robos internos o daños estéticos menores a menos que añadas garantías adicionales, que encarecen la prima.
¿Vale la pena el seguro de vida si soy joven y saludable?
Aunque seas joven, el seguro de vida protege a tus familiares de asumir una deuda gigante si algo te ocurre inesperadamente. Para jóvenes, la prima es muy baja (a menudo menos de 10-15 euros al mes). Considerarlo un gasto innecesario es arriesgado; piénsalo como una red de seguridad mínima para evitar que tus seres queridos hereden problemas financieros junto con la propiedad.
¿Cómo afectan los seguros a la cuota mensual de la hipoteca?
Los seguros no suelen sumarse directamente a la cuota mensual de amortización, sino que se pagan como primas anuales separadas. Sin embargo, el banco puede reducir el tipo de interés nominal si contratas sus productos. Debes calcular si el ahorro mensual en intereses (debido a la menor tasa) supera el costo anual de las primas de los seguros. Muchas veces, el costo total anualizado es mayor con los seguros del banco.