UVA: Cómo funciona la Unidad de Valor Adquisitivo en Argentina
 oct, 24 2026
Si estás pensando en comprar casa o ya tienes una hipoteca, seguro has escuchado el término UVA. No es un chiste ni una abreviatura rara; es la Unidad de Valor Adquisitivo, un instrumento financiero que cambió las reglas del juego para los créditos a largo plazo en Argentina. Pero, ¿realmente entiendes cómo afecta tu bolsillo mes a mes? La mayoría de la gente se asusta cuando ve que su cuota sube más rápido que su sueldo, pero pocos saben por qué ocurre eso y si hay formas de protegerse.
La Unidad de Valor Adquisitivo (UVA) es una unidad de cuenta no monetaria creada por el Banco Central de la República Argentina (BCRA) en 2016 para indexar los créditos hipotecarios según la inflación. A diferencia de un préstamo tradicional en pesos, donde te prestan una cantidad fija de dinero, con la UVA lo que te prestan es un número de "unidades" cuyo valor en pesos cambia todos los días. Su objetivo principal era reactivar el mercado inmobiliario ofreciendo tasas de interés bajas, algo casi imposible de encontrar en un país con inflación alta.
¿Por qué existe la UVA y no solo pesos?
Pensemos en esto como un problema matemático simple. Si un banco te presta 10 millones de pesos hoy a tasa fija, y la inflación anual es del 50%, dentro de un año esos 10 millones valen mucho menos para el banco. Para cubrir esa pérdida de poder adquisitivo, el banco tendría que cobrar una tasa de interés altísima, quizás del 80% o más. Nadie podría pagar eso. Aquí entra la UVA: al ajustar el capital del préstamo según la inflación (medida por el IPC del INDEC), el banco recupera su poder de compra sin necesidad de poner una tasa nominal absurda. Así, la tasa de interés real baja drásticamente, haciendo accesible el crédito a más familias.
Es crucial entender que la UVA no es dinero. No puedes ir al supermercado y pagar con UVAs. Es solo una referencia, una regla de cálculo. El día que firmas la escritura, el banco calcula cuántas UVAs necesitas para cubrir el precio de la vivienda. Ese número queda congelado. Lo que fluctúa es el precio de cada UVA en pesos.
Cómo se calcula tu cuota mes a mes
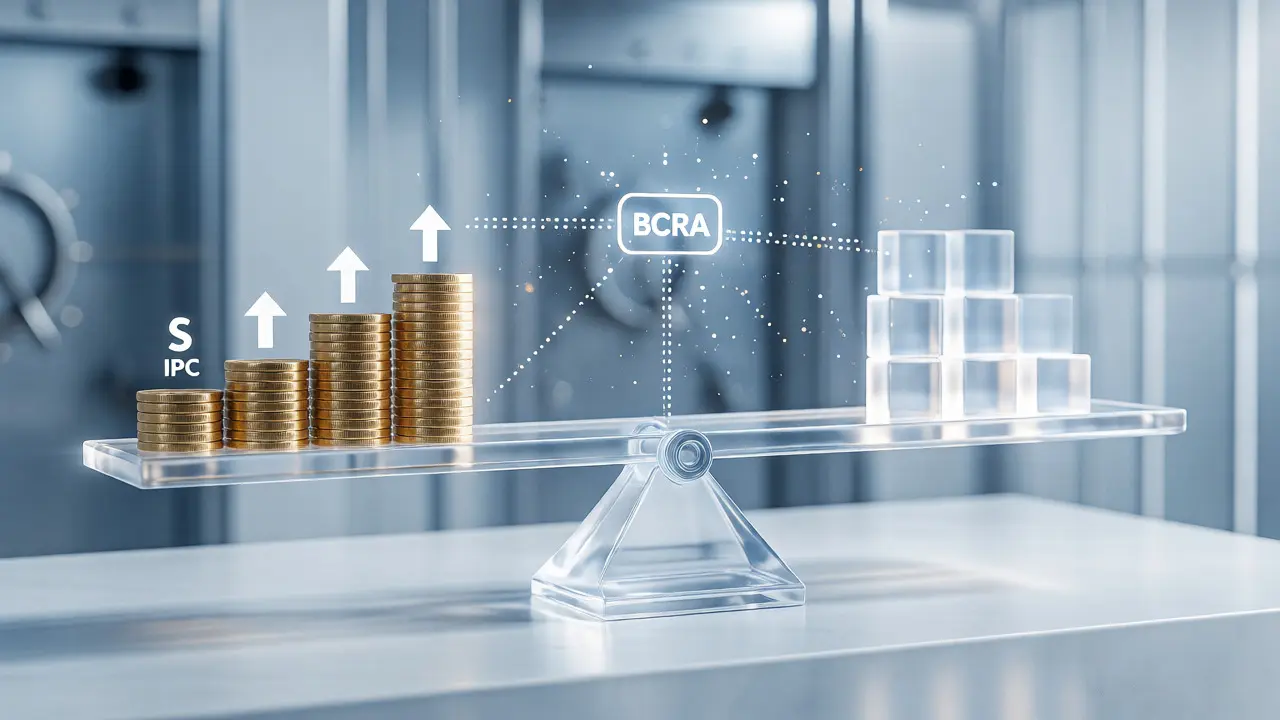
El mecanismo es transparente pero puede parecer confuso al principio. Cada mes, el BCRA publica el valor de la UVA. Este valor se actualiza diariamente basándose en la variación del Índice de Precios al Consumidor (IPC). Tu cuota mensual se compone de dos partes principales:
- Amortización de capital: Es la parte que devuelve el préstamo original. Como el valor de la UVA sube con la inflación, esta parte también sube. Si la inflación fue del 5% este mes, tu amortización sube un 5% respecto al mes anterior.
- Intereses: Se calcula sobre el saldo deudor restante. Aquí es donde está la ventaja: las tasas de interés en UVA suelen ser mucho más bajas que en pesos. Por ejemplo, mientras un crédito en pesos podría tener una tasa del 70% anual, uno en UVA suele rondar entre el 4% y el 9% anual más inflación.
Imagina que compraste una casa por 3.000 UVAs. Si hoy una UVA vale $1.000, tu deuda total es de $3.000.000. Si el próximo mes la inflación hace que la UVA pase a valer $1.050, tu deuda total ahora es de $3.150.000. Tu cuota subirá proporcionalmente. No hay magia negra aquí, es pura aritmética inflacionaria.
Ventajas reales frente a los riesgos ocultos
¿Vale la pena tomar un crédito UVA? Depende totalmente de tu situación laboral y tus expectativas de ingresos. Vamos a desglosarlo sin tecnicismos innecesarios.
| Característica | Crédito Tradicional (Pesos) | Crédito UVA |
|---|---|---|
| Tasa de Interés Nominal | Alta (ej. 60-80% anual) | Baja (ej. 5-9% anual + inflación) |
| Comportamiento de la Cuota | Fija o ajustada por otros índices | Sigue la inflación (sube siempre) |
| Riesgo Principal | Costo inicial prohibitivo | Desfase cuota-ingreso si tu sueldo no sube igual que la inflación |
| Acceso al Mercado | Difícil por montos altos | Más accesible gracias a cuotas iniciales menores |
La gran ventaja es el acceso. Con un crédito en pesos, muchas veces necesitas demostrar ingresos mensuales brutales para calificar. Con UVA, la cuota inicial es más baja porque la tasa de interés es menor. Esto permite que personas con ingresos medios puedan acceder a una vivienda propia antes de lo que podrían con un sistema tradicional.
Pero ojo con el riesgo. El mayor peligro de la UVA es el "desfasaje". Si tu salario aumenta un 30% al año, pero la inflación (y por tanto la UVA) sube un 100%, tu cuota se vuelve impagable. Históricamente, en periodos de hiperinflación o alta volatilidad, muchos tomadores sufrieron porque sus contratos no tenían topes claros o cláusulas de ajuste flexibles. Hoy, la regulación exige que el banco informe claramente el impacto potencial, pero la responsabilidad final sigue siendo tuya.
Protecciones legales y el rol del BCRA
No estás desamparado. Desde la creación de la UVA, ha habido varios intentos legislativos para proteger al tomador. Una de las medidas más importantes fue la Ley de Emergencia Económica y sus modificaciones posteriores, que establecieron topes a la actualización de las cuotas en ciertos contextos críticos. Sin embargo, estos topes no son permanentes ni universales; dependen de la coyuntura política y económica del momento.
El Banco Central juega un rol dual. Por un lado, define el valor de la UVA diariamente. Por otro, supervisa a los bancos para que cumplan con las normas de transparencia. Si sientes que tu banco no te informa correctamente sobre cómo se calcula tu cuota, tienes derecho a reclamar ante la entidad y, si persiste el problema, ante el BCRA o la Comisión Nacional de Valores (CNV).
Además, existen instrumentos derivados. Algunos bancos ofrecen seguros de cambio o productos que permiten convertir el crédito a pesos fijos bajo ciertas condiciones, aunque esto suele implicar renegociar tasas más altas. También están los créditos UVA con tope de cuota, donde la cuota no puede subir más de cierto porcentaje respecto al ingreso del titular, aunque el saldo deudor sí siga creciendo.
Estrategias prácticas para convivir con la UVA
Si ya tienes un crédito UVA o estás por firmar uno, aquí van algunos consejos directos desde mi experiencia analizando el mercado en Mendoza y otras provincias:
- Simula escenarios extremos: No mires solo la cuota de hoy. Usa simuladores online para ver qué pasaría si la inflación fuera del 100% anual durante tres años. ¿Podrías pagarla? Si la respuesta es no, busca un monto menor o un plazo más largo.
- Ahorra en dólares o activos reales: Dado que tu deuda se ajusta por inflación, tener ahorros en moneda extranjera o en bienes tangibles puede ayudarte a cubrir picos de cuota si tu sueldo se retrasa.
- Revisa la cláusula de ajuste salarial: Algunos contratos incluyen beneficios si tu empleador ajusta salarios por paritarias específicas. Verifica si tu contrato contempla mecanismos de alivio automático si tu relación cuota-ingreso supera el 30% o 35%.
- Considera la portabilidad: Los bancos compiten agresivamente por clientes UVA. Si tu banco actual tiene comisiones altas o mala atención, evalúa transferir tu hipoteca a otra entidad que ofrezca mejores condiciones, aunque ten cuidado con los costos de cierre y apertura.
Recuerda que la UVA es una herramienta, no un enemigo. En economías estables, pierde relevancia. En economías volátiles como la argentina, es el puente que permite a miles de familias tener techo propio. La clave está en entender que no pagas por el tiempo, pagas por la estabilidad del valor del dinero a través del tiempo.
¿Qué pasa si la inflación baja o es negativa?
Si la inflación baja, la cuota se estabiliza o crece más lento. Si hay deflación (inflación negativa), la cuota bajaría, pero esto es muy raro en la historia reciente argentina. La UVA siempre refleja el IPC, hacia arriba o hacia abajo.
¿Puedo cancelar el crédito UVA anticipadamente?
Sí, puedes hacer pagos extra para reducir el capital en UVAs. Al reducir la cantidad de unidades, reduces el impacto futuro de la inflación sobre tu deuda. Muchos bancos no cobran penalidad por cancelación anticipada, pero verifica tu contrato específico.
¿La UVA aplica solo a hipotecas?
Originalmente diseñada para hipotecas, la UVA se ha extendido a otros créditos a largo plazo, como préstamos personales largos o leasing automotor, aunque su uso principal y masivo sigue siendo el sector inmobiliario.
¿Quién determina el valor diario de la UVA?
El Banco Central de la República Argentina (BCRA) publica el valor oficial de la UVA cada día hábil, basado en la variación del Índice de Precios al Consumidor (IPC) informado por el INDEC.
¿Hay un límite máximo para la cuota UVA?
No hay un límite legal permanente universal, pero existen propuestas y leyes temporales que sugieren topes (como no superar el 30-35% del ingreso neto). Además, algunos bancos ofrecen productos con "tope de cuota" contractual, donde la cuota no sube más allá de un porcentaje acordado, aunque el saldo deudor siga aumentando.