Radar de riesgo: Cómo proteger tu dinero de la inflación, el tipo de cambio y el CER
 nov, 11 2026
Si vives en Argentina, probablemente ya sabes que dormir tranquilo es un lujo. No es solo por el ruido de los vecinos o las obras públicas a las seis de la mañana; es porque tu poder adquisitivo se evapora mientras duermes. Hoy, martes 11 de noviembre de 2026, mirar tu cuenta bancaria no debería ser una experiencia de terror. Pero lo es, ¿verdad? La inflación, el caprichoso tipo de cambio y ese misterioso acrónimo llamado CER son los tres villanos que acechan en la sombra, listos para morder tus ahorros cuando menos te lo esperas.
No necesitas ser un economista de Harvard ni tener acceso a Bloomberg Terminal para entender qué está pasando con tu dinero. Necesitas un radar. Un sistema simple que te avise cuándo estás expuesto al riesgo y cuándo estás protegido. Este artículo no es teoría académica aburrida. Es una guía práctica, escrita desde la trinchera de quien ha visto pasar más de veinte planes económicos, para que entiendas cómo interactúan estas tres variables y, lo más importante, cómo usarlas a tu favor en lugar de ser su víctima.
El triángulo de hierro: Entendiendo la dinámica
Pensemos en la economía argentina como un tablero de ajedrez donde tres piezas principales mueven el juego: la inflación, el dólar (tipo de cambio) y el CER (Coeficiente de Estabilización de Referencia). Muchos creen que son independientes, pero están entrelazados de una forma que puede desorientar si no conoces las reglas del juego.
La Inflación es simplemente el aumento generalizado y sostenido de los precios. En términos prácticos, significa que hoy puedes comprar menos pan con la misma cantidad de pesos que hace un mes. Es el enemigo silencioso que erosiona el valor real de tu dinero. Por otro lado, el Tipo de Cambio representa el precio de la divisa extranjera, generalmente el dólar estadounidense, expresado en moneda local. Cuando el peso se devalúa frente al dólar, las importaciones se encarecen, lo que suele alimentar aún más la inflación interna.
Aquí entra el tercer jugador: el CER. Si has escuchado este término en noticias financieras o en contratos de préstamos hipotecarios, no es magia negra. El CER es un coeficiente que ajusta el valor nominal de ciertos activos o deudas según la inflación medida por el Índice de Precios al Consumidor (IPC). Básicamente, es la herramienta que vincula el rendimiento de un bono o el monto de una cuota a la realidad inflacionaria. Si la inflación sube, el CER sube. Si el CER sube, el valor ajustado de tu inversión indexada también sube. Es un mecanismo de defensa, pero tiene sus trampas.
| Variable | Qué mide exactamente | Riesgo principal para el ahorrador | Herramienta de cobertura típica |
|---|---|---|---|
| Inflación | Aumento promedio de precios de bienes y servicios | Pérdida de poder adquisitivo diario | Bonos UVA, Acciones, Dólar MEP |
| Tipo de Cambio | Valor relativo del Peso vs. Dólar | Devaluación abrupta o brecha cambiaria | Dólar Físico, Dólar MEP, Oro |
| CER | Ajuste nominal basado en la inflación pasada (IPC) | Rezago temporal (la inflación actual no se refleja inmediatamente) | Bonos CER, Plazos Fijos ajustados |
La trampa del rezago: Por qué el CER no siempre te salva
Aquí es donde muchos inversores novatos caen en la trampa. Piensan: "Si compro un bono CER, estoy cubierto contra la inflación". Y sí, en parte. Pero hay un detalle crucial que los bancos rara vez explican con claridad: el rezago. El CER se calcula utilizando datos de inflación que ya ocurrieron. Generalmente, hay un desfase de uno o dos meses entre la inflación que golpea tu bolsillo hoy y la que se refleja en el ajuste del CER.
Imagina esto: tienes un plazo fijo ajustado por CER. La inflación de octubre fue del 5%. Tu cuota o capital se ajustará en diciembre usando ese dato del 5%. Pero, ¿y si la inflación de noviembre salta al 8%? Durante ese mes intermedio, tu dinero real sigue perdiendo valor. Estás corriendo detrás de la liebre, nunca la alcanzas. Esta característica convierte al CER en una herramienta defensiva, pero imperfecta. Funciona bien en escenarios de inflación estable o decreciente, pero sufre en picos inflacionarios agudos.
Además, el CER está diseñado para ajustar el valor nominal, no necesariamente el poder adquisitivo real si hay distorsiones fuertes en la canasta de consumo que mide el IPC. Si tú gastas mucho en educación privada o tecnología importada, cuya inflación supera al promedio general, el ajuste estándar del CER podría quedarse corto para cubrir tus gastos específicos.
El Tipo de Cambio como refugio y riesgo simultáneo
En Argentina, el dólar no es solo una moneda; es un termómetro político y económico. Cuando el tipo de cambio oficial se mantiene artificialmente bajo mediante controles de capitales, se genera una "brecha" con el dólar paralelo o financiero (MEP/CCL). Esta brecha es una señal clara de desconfianza en la política monetaria.
¿Por qué importa esto para tu radar de riesgo? Porque si mantienes todos tus ahorros en pesos, estás apostando a que el gobierno podrá sostener el tipo de cambio oficial sin una devaluación brusca. La historia nos dice que esa apuesta suele fallar. Una devaluación fuerte no solo encarece los productos importados, sino que dispara las expectativas inflacionarias, creando un círculo vicioso: devaluación -> mayor inflación -> necesidad de subir tasas -> recesión económica.
Sin embargo, correr al dólar físico tampoco es la solución perfecta. Comprar billetes implica costos de transacción, riesgo de custodia y, a veces, restricciones legales para venderlos rápidamente. Además, el dólar no paga intereses. Si la inflación es alta, mantener dólares físicos debajo del colchón significa perder rentabilidad frente a instrumentos que rinden algo más que cero. La clave está en la diversificación inteligente, no en la histeria colectiva.
Estrategias prácticas para blindar tu patrimonio
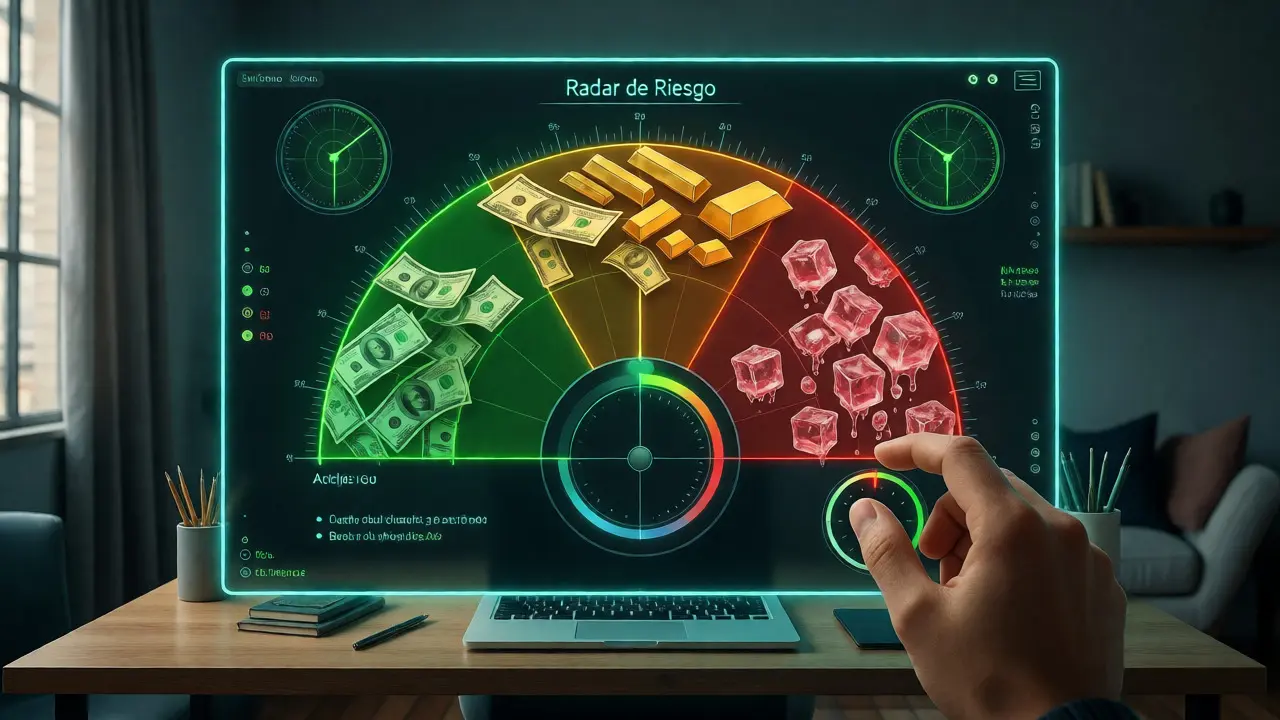
Entonces, ¿cómo construimos ese radar de riesgo funcional? No se trata de predecir el futuro, sino de preparar diferentes escenarios. Aquí te dejo tres estrategias concretas que he visto funcionar mejor que seguir las recomendaciones genéricas de los medios.
- La regla del 30-40-30: Diversifica tu liquidez. Mantén un 30% en instrumentos líquidos en pesos (como Money Market o Fondos Comunes de Inversión de corto plazo) para gastos inmediatos. Un 40% en activos dolarizados (Dólar MEP, Bonos Dollar Linked o ETFs internacionales) para protección estructural. Y un 30% en activos que crezcan con la inflación o la economía real (Acciones locales sólidas, Bono CER o Bono UVA).
- Vigila el spread CER-Inflación: Antes de entrar a un bono CER, mira la diferencia entre la tasa implícita y la inflación esperada. Si el mercado espera una inflación del 150% anual y tu bono CER ofrece una tasa que apenas cubre eso, no estás ganando dinero real, solo empatando. Busca oportunidades donde el rendimiento real sea positivo.
- Usa el dólar MEP como termómetro: No compres solo porque sube. Observa la brecha. Si la brecha entre el dólar oficial y el MEP es muy amplia (por ejemplo, superior al 30-40%), suele indicar presión devaluatoria inminente. En esos momentos, aumentar tu exposición a activos dolarizados suele ser prudente. Si la brecha se cierra, quizás sea momento de tomar ganancias en dólares y rotar hacia activos en pesos con mejores tasas reales.
Otro punto crítico es la liquidez. En tiempos de incertidumbre, tener acceso rápido a tu dinero vale oro. Evita atar todo tu capital en plazos fijos largos o bonos con vencimientos lejanos si no tienes un fondo de emergencia sólido. La posibilidad de vender un activo a buen precio depende de tener tiempo y paciencia, no de estar desesperado por efectivo para pagar la tarjeta de crédito.
Errores comunes que debes evitar
He visto cometer los mismos errores año tras año. El primero es el "parálisis por análisis". Esperar a que la situación se estabilice para invertir es una ilusión. En Argentina, la estabilidad es la excepción, no la regla. Quien espera demasiado, termina comprando caro después de que el tren ya partió.
El segundo error es ignorar los impuestos. Las ganancias de capital en operaciones financieras tienen tratamiento fiscal específico. Vender bonos CER o acciones puede generar obligaciones impositivas que reducen tu rendimiento neto. Calcula siempre el retorno después de impuestos antes de decidir si una operación vale la pena. A veces, la aparente alta tasa de un instrumento desaparece tras la mordida del Estado.
Finalmente, no confundas volatilidad con pérdida permanente. Los mercados fluctúan. Si tienes una visión a mediano plazo, una caída puntual en el precio de un bono o acción no significa que perdiste dinero, a menos que vendas en pánico. Mantén la calma, revisa tu estrategia trimestralmente y ajusta solo si cambian los fundamentos macroeconómicos, no por titulares alarmistas.
¿Es mejor invertir en Bonos CER o en Bonos UVA?
Depende de tu horizonte temporal y tolerancia al riesgo. Los Bonos CER ajustan su capital nominal según la inflación (CER), pero pagan una tasa fija adicional. Son buenos para protegerse contra la inflación con cierta previsibilidad de flujo de caja. Los Bonos UVA ajustan el capital según el valor de la Unidad de Valor Adquisitivo, que también sigue la inflación, pero suelen tener estructuras de pago diferentes y a menudo requieren un horizonte más largo para maximizar el beneficio. Para la mayoría de los pequeños ahorradores, los CER ofrecen una liquidez y comprensión más sencilla, mientras que los UVA pueden ofrecer mejores rendimientos reales en ciclos de alta inflación sostenida, aunque con mayor volatilidad de precio.
¿Cómo afecta la devaluación al precio de los bonos CER?
Indirectamente, pero significativamente. Una devaluación fuerte suele acelerar la inflación doméstica. Como el CER se ajusta por inflación, un salto inflacionario derivado de la devaluación aumentará el ajuste del capital de estos bonos en el futuro cercano. Sin embargo, si la devaluación genera pánico y fuga de capitales, el precio de mercado de los bonos CER (cotizado en pesos) podría caer inicialmente debido a la venta masiva, aunque su valor fundamental (ajustado por inflación) se recupere luego. Es decir, puedes ver pérdidas temporales en tu portafolio en pesos, pero tu poder adquisitivo real se protege mejor que en un plazo fijo tradicional.
¿Qué pasa si la inflación baja drásticamente?
Si la inflación baja, los instrumentos indexados como CER o UVA dejan de ser tan atractivos en comparación con tasas fijas altas. El rendimiento real de estos bonos se reduce porque el componente de ajuste inflacionario disminuye. En ese escenario, los activos dolarizados o las tasas fijas en pesos (si son altas) podrían superar a los indexados. Por eso es vital monitorear las expectativas de inflación; si ves señales claras de desaceleración sostenida, podría ser hora de rotar parte de tu cartera indexada hacia activos con mayor potencial de crecimiento nominal o fijo.
¿Conviene mantener todo en Dólar MEP?
No necesariamente. Aunque el dólar protege contra la devaluación, no genera intereses. Si la inflación interna es muy alta y el tipo de cambio se queda "planchado" (controlado) durante meses, tu poder adquisitivo en dólares puede estancarse mientras los precios locales suben. Además, el costo de oportunidad es alto. Lo ideal es mantener una posición base en dólares para seguridad, pero buscar rendimientos adicionales a través de otros activos que superen la inflación, como bonos soberanos en dólares (que pagan cupones) o acciones de empresas exportadoras que ganan en dólares pero cotizan en bolsa.
¿Cómo uso el Radar de Riesgo en mi día a día?
Revisa semanalmente tres indicadores simples: 1) La brecha cambiaria (oficial vs. MEP): si supera el 20%, aumenta tu exposición a activos duros. 2) La inflación mensual publicada: si supera tus expectativas, verifica que tus instrumentos indexados estén ajustándose correctamente. 3) Las tasas de interés de los plazos fijos: si la tasa real (tasa nominal menos inflación) es negativa, evita atar dinero en pesos fijos a largo plazo. Usa estas tres luces (verde, amarilla, roja) para decidir si mover dinero entre cuentas o cambiar de instrumento, sin dejarte llevar por el pánico diario.