Proyección de valor futuro de propiedades: Guía práctica para inversores
 nov, 10 2026
¿Alguna vez te has preguntado por qué tu vecino vendió su departamento con una ganancia del 40% mientras tú apenas recuperaste la inflación? La respuesta no está en la suerte, sino en cómo se calcula la proyección de valor futuro de un activo inmobiliario considerando factores económicos, urbanos y financieros específicos. No es magia negra ni adivinación; es matemática aplicada al ladrillo. Si estás pensando en comprar o vender, necesitas entender las variables que mueven la aguja antes de firmar cualquier escritura.
El mito de la revalorización automática
Mucha gente cree que el precio de la vivienda sube solo porque pasa el tiempo. Falso. En mercados volátiles como el argentino, o incluso en economías estables donde las tasas de interés fluctúan, el valor real depende de múltiples capas. Imagina que compras una casa en Mendoza hoy. Dentro de cinco años, ¿vale más porque envejeció o porque la zona se puso de moda? La clave está en separar la depreciación física (el desgaste) de la apreciación del terreno (la ubicación). Si ignoras esto, perderás dinero aunque el mercado parezca subir.
Para hacer una proyección decente, debes mirar tres horizontes temporales distintos. El corto plazo (1-3 años) suele estar dominado por la liquidez del mercado y las tasas hipotecarias. El medio plazo (3-7 años) responde a cambios urbanísticos, como nuevas líneas de metro o centros comerciales. El largo plazo (más de 10 años) refleja la demografía y la sostenibilidad económica de la región. Confundir estos plazos es el error número uno del inversor novato.
Fórmulas básicas para estimar el crecimiento
No necesitas ser un analista de Wall Street para tener una idea clara. Puedes usar métodos sencillos que funcionan sorprendentemente bien si tienes los datos correctos. El más común es la Tasa Compuesta Anual de Crecimiento (CAGR, por sus siglas en inglés). Supongamos que una propiedad en tu barrio costaba 100.000 dólares hace diez años y hoy vale 150.000. Eso no significa que creció un 50%. Significa que creció aproximadamente un 4,1% anual compuesto. Proyectar ese mismo ritmo hacia adelante te da una línea base.
Pero ojo, esa línea base debe ajustarse. Aquí entra en juego la inflación. Si la inflación anual es del 20% y tu propiedad sube un 15%, en términos reales perdiste poder adquisitivo. Por eso, siempre resta la tasa de inflación esperada a tu proyección nominal. Otra herramienta útil es el análisis comparativo de mercado (comps). Busca ventas similares en los últimos seis meses. Si hay muchas ventas cerradas rápido, el mercado está caliente y puedes proyectar un alza del 5-8% anual. Si los anuncios llevan meses colgados, sé conservador: quizás un 0-2% real.
| Escenario | Crecimiento Nominal Anual | Inflación Estimada | Ganancia Real | Contexto Típico |
|---|---|---|---|---|
| Optimista | 12% | 5% | +7% | Zona en gentrificación, baja oferta |
| Neutral | 8% | 6% | +2% | Mercado estable, demanda constante |
| Conservador | 4% | 6% | -2% | Alta oferta, recesión local |
Factores externos que distorsionan el cálculo
Las fórmulas asumen un mundo perfecto. La realidad tiene baches. Uno de los mayores disruptores es la política monetaria. Cuando los bancos centrales suben las tasas de interés, los créditos hipotecarios se encarecen. Menos gente puede pedir prestado, la demanda cae y los precios se estancan o bajan, aunque la construcción siga siendo cara. Al contrario, cuando las tasas están bajas, el dinero barato infla los precios rápidamente. Debes vigilar las decisiones del banco central de tu país o región cada trimestre.
Luego están los cambios regulatorios. Un nuevo impuesto a la propiedad vacía, una ley de alquileres restrictiva o cambios en los permisos de construcción pueden alterar drásticamente el valor. Por ejemplo, si una ciudad decide limitar la altura de los edificios en un distrito histórico, la escasez de suelo disponible dispara el valor de las construcciones existentes. Es un factor geográfico y legal que las hojas de cálculo simples suelen ignorar.
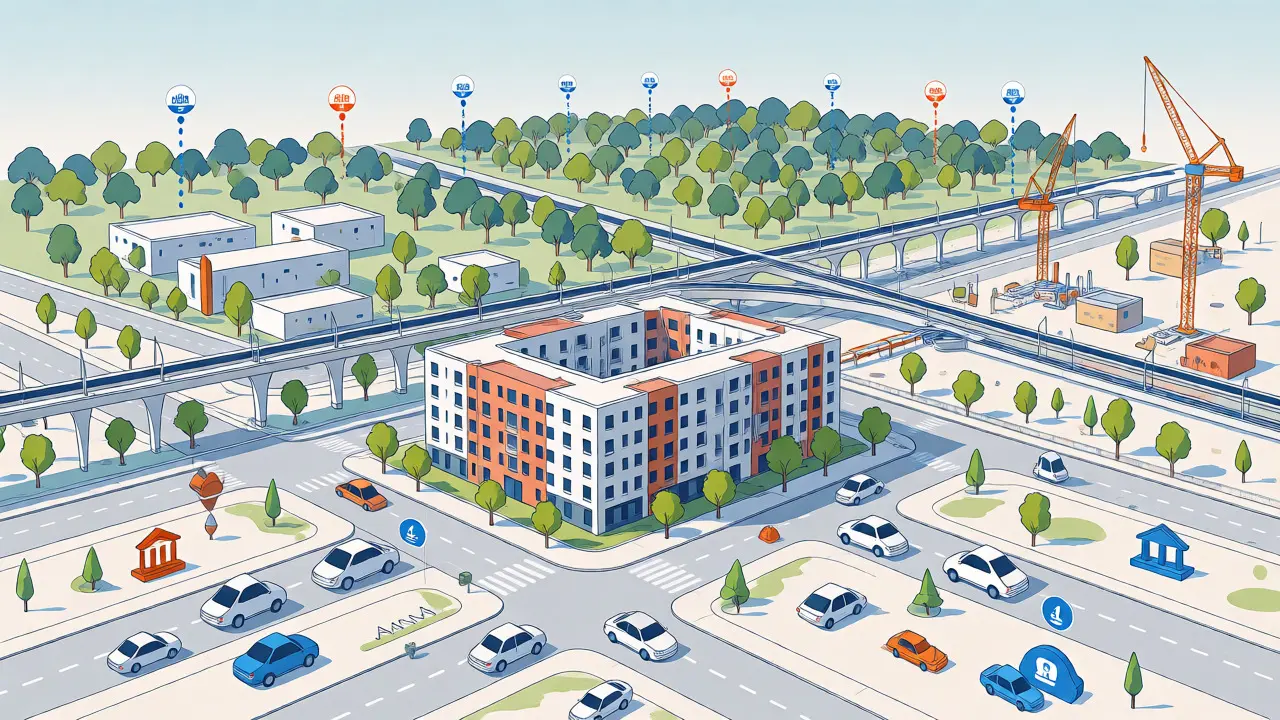
La infraestructura pública también pesa mucho. La llegada de una nueva estación de tren, una autopista o un hospital grande puede revalorizar una zona hasta un 15-20% en pocos años. Pero cuidado con el efecto rebote: una obra que promete conectar pero termina aislando (como una autopista elevada que corta el acceso peatonal) puede destruir valor. Investiga los planes urbanísticos municipales a diez años vista; suelen estar disponibles en los portales de transparencia gubernamental.
El impacto de la sostenibilidad y eficiencia energética
Hace veinte años, nadie miraba la certificación energética de una casa. Hoy es crucial. Las normativas europeas y latinoamericanas se endurecen progresivamente. Una propiedad antigua sin aislamiento térmico adecuado tendrá costes de calefacción y refrigeración altísimos. Esto reduce su atractivo para compradores jóvenes conscientes del gasto mensual. Se estima que una reforma eficiente puede añadir entre un 5% y un 10% al valor de reventa, además de reducir el tiempo de venta.
Además, los seguros y los impuestos pueden variar según la eficiencia. Algunas ciudades ofrecen bonificaciones fiscales para edificios verdes. Si proyectas mantener la propiedad como inversión de alquiler durante una década, esos ahorros mensuales en servicios públicos se suman a tu rentabilidad total. No lo veas solo como un "gasto verde", sino como una protección contra futuras regulaciones que podrían obligarte a reformar bajo amenaza de multa.
Riesgos ocultos en la proyección
Todo modelo financiero tiene supuestos. Si tus supuestos son erróneos, tu proyección es basura. El riesgo más común es sobreestimar la demanda futura basada en la euforia actual. Durante los picos de burbuja, todos compran porque creen que el precio nunca bajará. Pero los ciclos existen. Siempre incluye un margen de seguridad del 10-15% en tus cálculos. Si esperas ganar 100.000, planifica para ganar 85.000. Así duermes tranquilo.
Otro riesgo es la liquidez. Una propiedad puede tener un alto valor teórico, pero si no hay compradores dispuestos a pagar ese precio hoy, no vale nada. En mercados pequeños, encontrar un comprador puede tardar meses o años. Considera los costes de mantenimiento, impuestos locales y comisiones de agencia durante ese periodo de espera. A veces, vender rápido a un precio ligeramente inferior genera más valor final que esperar dos años por el precio ideal, debido al costo de oportunidad del capital inmovilizado.
Herramientas prácticas para tu análisis
No necesitas software caro. Una hoja de cálculo bien estructurada basta. Incluye columnas para: precio de compra, gastos de cierre, mejoras realizadas, ingresos por alquiler (si aplica), impuestos anuales, gastos de mantenimiento y precio estimado de venta. Calcula el flujo de caja libre año tras año. Luego, usa la función VNA (Valor Neto Actual) para traer esos flujos futuros al presente. Si el resultado es positivo y supera lo que ganarías en un fondo indexado seguro, tu operación inmobiliaria tiene sentido.
Para validar tus datos, consulta fuentes oficiales como los registros de la propiedad o portales especializados con historial de precios. Evita basarte solo en los precios de anuncio; pregunta por los precios de transacción cerrados. Los anuncios son deseos; las escrituras son hechos. Habla con agentes inmobiliarios locales, pero filtra sus opiniones optimistas pidiendo pruebas concretas de ventas recientes en la misma calle o edificio.
¿Cuánto tiempo tarda en notarse una revalorización significativa?
Generalmente, se requieren entre 5 y 10 años para ver una revalorización clara que supere significativamente la inflación, a menos que haya un evento disruptivo inmediato como una nueva infraestructura mayor o un cambio radical en la zonificación urbana. Las ganancias rápidas suelen deberse a oportunidades de arbitraje (comprar debajo del mercado) más que a crecimiento orgánico.
¿Debo incluir la inflación en mi proyección de valor futuro?
Sí, absolutamente. Debes distinguir entre valor nominal (el número en la etiqueta) y valor real (tu poder adquisitivo). Si proyectas un crecimiento del 8% anual pero la inflación es del 6%, tu ganancia real es solo del 2%. Ignorar la inflación te llevará a tomar decisiones de inversión equivocadas.
¿Cómo afectan las tasas de interés al valor de una propiedad?
Existe una correlación inversa fuerte. Cuando las tasas hipotecarias suben, el costo del crédito aumenta, reduciendo la cantidad que los compradores pueden ofrecer, lo que presiona los precios a la baja. Cuando las tasas bajan, el dinero es barato, aumentando la competencia por las propiedades y elevando los precios.
¿Vale la pena invertir en reformas para aumentar el valor futuro?
Depende del tipo de reforma. Las mejoras funcionales (cocinas, baños, eficiencia energética) suelen tener un buen retorno de inversión. Las reformas de lujo muy personalizadas pueden no recuperar su coste completo. Analiza siempre qué buscan los compradores típicos de tu zona antes de gastar.
¿Qué es el Valor Neto Actual (VNA) en bienes raíces?
Es una técnica financiera que calcula el valor presente de una serie de flujos de efectivo futuros. En bienes raíces, te permite comparar si recibir ingresos por alquiler y venta dentro de varios años vale más hoy que otras alternativas de inversión, descontando el riesgo y el costo del dinero en el tiempo.