Plataformas P2P para financiar compra de inmuebles en Argentina
 nov, 18 2026
Comprar una casa o departamento en Argentina se ha convertido en un rompecabezas financiero. Los bancos tradicionales suelen exigir cuotas iniciales impensables (a veces el 30% o más del valor total) y tasas que, aunque competitivas en dólares, no siempre llegan a cubrir la realidad inflacionaria local o los requisitos estrictos de ingresos demostrables. Aquí es donde entran las plataformas P2P (Peer-to-Peer) para financiar la compra de inmuebles. No son magia, pero sí ofrecen una alternativa real al sistema bancario clásico, conectando directamente a quienes tienen ahorros con quienes necesitan capital para adquirir propiedad.
Si estás buscando cómo salir del alquiler o invertir en ladrillo sin depender exclusivamente de un banco, este artículo te explica qué son estas plataformas, cómo funcionan en el contexto argentino y latinoamericano, y qué debes vigilar antes de firmar cualquier contrato. Olvídate de la burocracia infinita; aquí hablamos de tecnología, comunidad y riesgo calculado.
Qué son realmente las plataformas P2P inmobiliarias
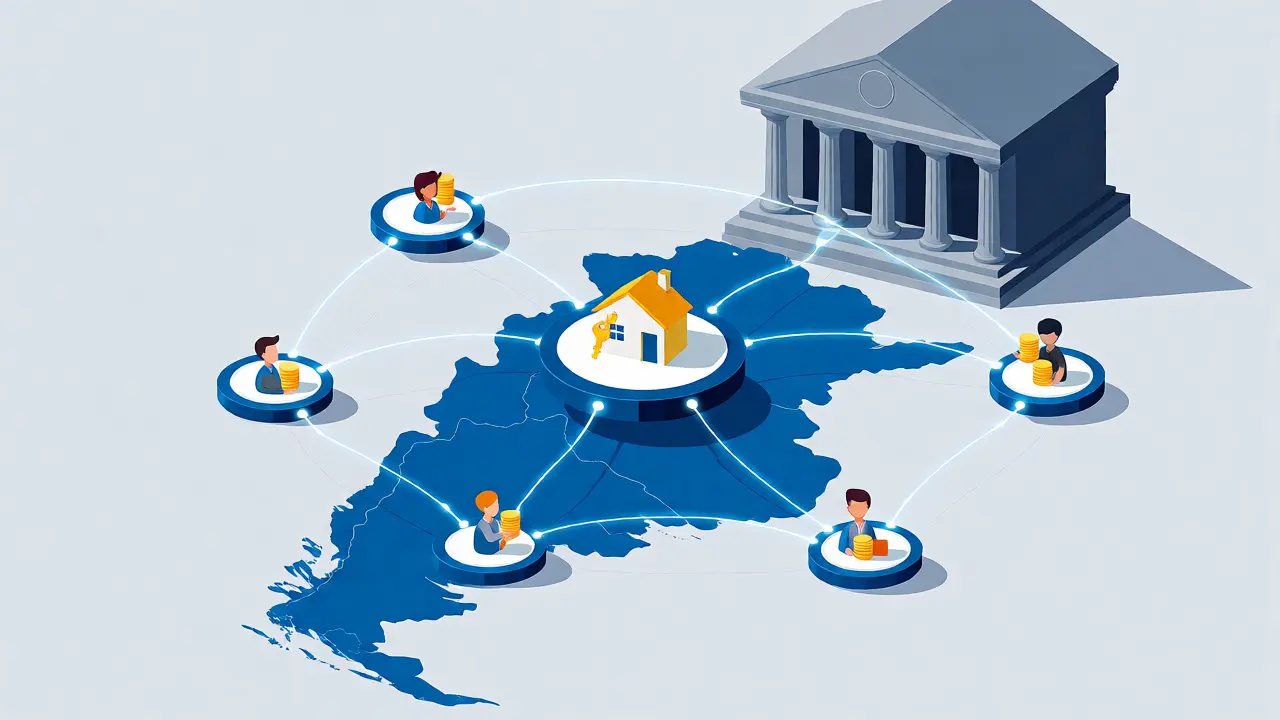
Imagina que quieres comprar un departamento en Mendoza por 100.000 dólares. El banco te presta dinero, pero tú pagas intereses altos y pasas meses esperando aprobación. En el modelo P2P, esa necesidad de capital se divide en pequeñas partes que muchos inversores individuales pueden comprar. Tú recibes el préstamo de varias personas a la vez, no de una sola institución gigante.
Estas plataformas digitales actúan como intermediarios tecnológicos. Se encargan de verificar tu identidad, evaluar el inmueble, gestionar la documentación legal y cobrar las cuotas mensuales. A cambio, cobran una comisión a ambas partes: al tomador (tú) y al inversor. Es un ecosistema donde el dinero fluye entre pares, eliminando parte del margen de beneficio del banco tradicional.
No confundir con el crowdfunding puro. Aunque suenan parecido, el crowdfunding suele ser para desarrollar proyectos nuevos (construir un edificio desde cero), mientras que el P2P lending para vivienda existente se centra más en préstamos respaldados por hipoteca o garantías reales sobre propiedades ya construidas. La diferencia clave está en quién asume el riesgo de construcción versus el riesgo crediticio.
Cómo funciona el proceso paso a paso
El viaje comienza cuando subes tu solicitud a la plataforma. No basta con decir "quiero comprar". Debes presentar la tasación oficial del inmueble, tus estados financieros y la propuesta de amortización. Las plataformas serias utilizan algoritmos de scoring crediticio que analizan tu historial, pero también la liquidez futura del activo inmobiliario.
- Solicitud y evaluación: Subes los documentos. La plataforma analiza si el inmueble tiene buena reventa y si tus ingresos cubren la cuota proyectada.
- Fonding colectivo: Si aprueban tu perfil, el proyecto se publica. Inversores minoristas ponen montos pequeños (desde 500 o 1.000 dólares) hasta juntar el total necesario. Esto puede tardar días o semanas.
- Escrituración y desembolso: Una vez fondeado, se firma la escritura pública con la garantía hipotecaria a favor de la plataforma o un fiduciario designado. Recibes el dinero para pagar al vendedor.
- Amortización: Pagas una cuota mensual fija o variable según lo pactado. La plataforma distribuye ese pago entre todos los inversores que participaron en tu préstamo.
Lo interesante es la velocidad. Mientras un banco tarda meses, una plataforma bien gestionada puede cerrar el ciclo en 45-60 días. Eso es oro puro si encuentras una oportunidad inmobiliaria que no espera.
Ventajas frente al crédito hipotecario tradicional
¿Por qué alguien elegiría esto? Principalmente por flexibilidad y acceso. Los bancos argentinos tienen reglas rígidas: edad límite, relación deuda-ingreso estricta, y muchas veces exigen antigüedad laboral formal comprobable. Si eres autónomo, freelancer o tienes ingresos mixtos, probablemente hayas sido rechazado alguna vez. Las plataformas P2P miran más allá del recibo de sueldo; evalúan tu capacidad de pago global y la calidad del colateral (la propiedad).
| Criterio | Banco Tradicional | Plataforma P2P |
|---|---|---|
| Tiempo de aprobación | 3 a 6 meses | 1 a 2 meses |
| Requisitos de ingreso | Muy estrictos (formal) | Flexibles (mixtos/autónomos) |
| Tasa de interés | Variable (UVA + spread) | Fija o indexada (generalmente USD) |
| Costos ocultos | Altos (tasación, escribanía, seguros) | Comisión única clara |
| Riesgo para el tomador | Bajo (regulado BCRA) | Medio (depende de la plataforma) |
Otra ventaja tangible es la transparencia. Sabes exactamente cuánto paga cada inversor y cuál es la tasa efectiva anual. No hay letra chica escondida en contratos de 50 páginas redactados por abogados corporativos. Todo está digitalizado y accesible en tu dashboard personal.
Riesgos y desafíos a considerar
No todo es color de rosa. Al operar fuera del paraguas protector completo de los grandes bancos, asumes ciertos riesgos. El primero es la volatilidad cambiaria. Muchos préstamos P2P están denominados en dólares porque así atraen a inversores extranjeros o locales que quieren proteger sus ahorros. Si ganas en pesos, una devaluación fuerte puede disparar tu cuota mensual. Algunos modelos permiten indexación UVA, pero son menos comunes en el sector P2P puro.
Además, la regulación en Argentina aún está madurando. A diferencia de España o México, donde existen leyes específicas para fintech de préstamos, aquí operamos bajo normas generales de protección al consumidor y regulaciones del Banco Central que van evolucionando. Debes asegurarte de que la plataforma esté registrada como agente de información financiera o tenga respaldo legal sólido.
Y está el riesgo de ejecución. Si dejas de pagar, la plataforma puede iniciar procesos ejecutivos más rápidos que un banco, aprovechando la naturaleza ágil de sus contratos. Perder tu casa por una demora de dos meses es posible si no tienes un fondo de emergencia robusto.
Principales plataformas y alternativas en el mercado hispanohablante
En Argentina, el mercado es incipiente pero creciente. Nombres como InvertirOnline o SmartFit Capital (ejemplos ilustrativos de ecosistemas fintech) han explorado espacios similares, aunque muchas se enfocan más en desarrollo que en compra directa de vivienda usada. A nivel regional, plataformas mexicanas y españolas sirven de referencia para entender mejores prácticas.
- Housers (España): Enfocada en crowdfunding inmobiliario, permite participar en rentabilidad de alquileres más que en financiación pura de compra, pero marca tendencia.
- Grupeer (México/Latam): Ofrece soluciones de bridge loans y financiación rápida para desarrolladores, con algunos productos para particulares.
- LocalFintechs Argentinas: Varias startups emergentes en Buenos Aires y Mendoza están lanzando pilotos de hipotecas colaborativas, aunque requieren investigación caso por caso debido a la alta rotación de empresas en este sector.
Antes de elegir, revisa tres cosas: ¿Quién custodia el dinero? (Debe ser un banco o fiduciario independiente, nunca la propia plataforma). ¿Tienen seguro de impago? ¿Cuál es su tasa de morosidad histórica?
Consejos prácticos para solicitar tu primer préstamo P2P
Si decides avanzar, prepara tu "dossier" como si fueras a vender una empresa. Cuanta más claridad tengas sobre tus finanzas, mejor será tu tasa. Reúne seis meses de extractos bancarios, declaraciones juradas y, crucialmente, una tasación profesional actualizada del inmueble. No aceptes tasaciones hechas por el vendedor; busca independencia.
Negocia la cláusula de prepago. Algunas plataformas cobran penalidades altas si decides vender la propiedad antes de tiempo o refinanciar con un banco si las tasas bajan. Asegúrate de tener libertad para liquidar la deuda sin costos excesivos.
Finalmente, diversifica tu riesgo. Si inviertes en otras propiedades mediante estas plataformas, no pongas todos los huevos en la misma canasta. Y si tomas el préstamo, ten un plan B claro: ¿qué pasa si pierdes el empleo? ¿Puedes alquilar una habitación para cubrir la cuota? La disciplina financiera es tu mejor seguro contra la rigidez de estos sistemas.
¿Es legal usar plataformas P2P para comprar vivienda en Argentina?
Sí, es completamente legal. Los contratos de mutuo con garantía hipotecaria son válidos según el Código Civil y Comercial de la Nación. Sin embargo, la regulación específica de las plataformas fintech sigue en desarrollo, por lo que es vital verificar que la empresa cumpla con las normativas de protección al consumidor y prevención de lavado de activos exigidas por la UIF (Unidad de Información Financiera).
¿Qué pasa si la plataforma quiebra?
Tu obligación de pago persiste, pero cambia el acreedor. Normalmente, la hipoteca está constituida a favor de un fiduciario o sociedad vehicular separada de la plataforma operativa. Si la plataforma cierra, los derechos de cobro se transfieren a otro operador o a los propios inversores agrupados, garantizando que la garantía real (tu casa) siga vigente y el proceso administrativo continúe.
¿Las tasas son más bajas que en los bancos?
No necesariamente. A menudo, las tasas P2P son ligeramente superiores a las mejores ofertas bancarias para clientes premium, porque incluyen una prima de riesgo mayor y la comisión de gestión. Sin embargo, para perfiles que los bancos rechazan (autónomos, ingresos variables), el P2P puede ser la única opción viable, haciendo que el costo-beneficio sea favorable comparado con seguir alquilando indefinidamente.
¿Puedo prepagar el préstamo sin penalidad?
Depende del contrato específico de cada plataforma. Muchas ofrecen periodos de gracia o penalidades decrecientes (por ejemplo, 2% el primer año, 1% el segundo). Es fundamental leer esta cláusula antes de firmar, especialmente si planeas vender la propiedad en el corto plazo o esperar una baja de tasas para refinanciar con un banco tradicional.
¿Necesito un aval o garante?
Generalmente no, ya que la garantía principal es la hipoteca sobre el inmueble comprado. Sin embargo, algunas plataformas pueden solicitar avales personales adicionales si tu score crediticio es bajo o si el Loan-to-Value (LTV) es muy alto (por ejemplo, si financian el 80% o más del valor de la propiedad). La garantía real suele ser suficiente para la mayoría de los casos estándar.