Flipping inmobiliario: Guía práctica para comprar y vender rápido
 nov, 3 2026
Imagina esto: compras un piso en mal estado por 150.000 euros, inviertes 20.000 en arreglarlo, y seis meses después lo vendes por 210.000. Suena demasiado bueno para ser verdad, ¿verdad? Pero miles de inversores lo hacen cada año. Eso es el flipping inmobiliario, una estrategia de inversión que consiste en adquirir un activo a bajo precio, mejorar su valor rápidamente y venderlo con beneficio. No se trata de esperar diez años a que suba el mercado; se trata de crear valor tú mismo.
Si te atrae la idea de generar ingresos extra o incluso vivir de ello, este artículo te mostrará exactamente cómo funciona. Vamos a desgranar los números reales, los riesgos ocultos y las tácticas que separan a los profesionales de los aficionados que pierden dinero. Prepárate, porque esto no es magia, es matemáticas y gestión del tiempo.
Qué es realmente el flipping inmobiliario
Mucha gente confunde el flipping con la especulación pura. En realidad, es una operación de negocio a corto plazo. El objetivo principal no es alquilar la propiedad para obtener rentabilidad mensual, sino capturar la plusvalía generada por la revalorización artificial creada mediante reformas o cambio de uso.
La clave está en el ciclo de vida corto. Un buen flip debe cerrarse entre 3 y 9 meses. Si tardas más, tus costes financieros (intereses del préstamo, impuestos, mantenimiento) se comen tu margen. Piensa en ello como vender productos en una tienda, pero el producto es un inmueble y el almacén es el banco.
| Característica | Flipping Inmobiliario | Inversión Tradicional (Renting) |
|---|---|---|
| Horizonte temporal | Corto (3-9 meses) | Largo (5-15 años) |
| Fuente de ganancia | Plusvalía por reforma/reventa | Rentabilidad por alquiler + apreciación |
| Riesgo principal | Costes imprevistos y estancamiento de ventas | Inquilinos morosos y vacíos prolongados |
| Esfuerzo operativo | Muy alto (gestión de obra y marketing) | Bajo/Medio (si se delega) |
Las tres reglas de oro antes de firmar
Antes de soltar ni un euro, necesitas aplicar filtros estrictos. La mayoría de los fracasos ocurren aquí, no durante la reforma. Sigue estas reglas:
- Regla del 70%: Nunca pagues más del 70% del Valor Final Revisado (ARV - After Repair Value) menos los costes de reparación. Si esperas vender por 200.000€ y la reforma cuesta 30.000€, tu máximo de compra debería ser 110.000€. Esto deja un colchón para comisiones, impuestos y errores.
- Ubicación sobre estética: Puedes cambiar una cocina vieja, pero no puedes cambiar la dirección. Busca barrios con tendencia alcista o zonas donde la demanda supere claramente a la oferta. Evita calles ruidosas o zonas sin transporte público si buscas compradores primerizos.
- Sé realista con los tiempos: Calcula siempre el doble del tiempo estimado para la venta. Si crees que tardarás dos meses en venderlo, presupuesta cuatro. Los trámites notariales, las hipotecas de los compradores y las negociaciones finales retrasan todo.
Dónde encontrar oportunidades de oro
No vas a encontrar gangas mirando Idealista o Fotocasa como hace un comprador normal. Ahí compites con todo el mundo. Tienes que buscar fuera del radar habitual.
Los bancos son grandes aliados. Entidades como Sabadell, Caixabank o BBVA tienen carteras enormes de activos adjudicados que quieren limpiar rápido. A veces ofrecen descuentos del 10-20% si pagas al contado y cierras rápido. También están las subastas judiciales, donde puedes conseguir precios por debajo del mercado, aunque requieren paciencia y liquidez inmediata.
Otra fuente infravalorada son las herencias indivisas. Cuando varios herederos no se ponen de acuerdo, suelen preferir vender barato y rápido a mantener el conflicto legal. Contactar directamente con ellos, sin intermediarios inflando el precio, puede darte esa ventaja competitiva.
La reforma inteligente: dónde gastar y dónde ahorrar
Aquí es donde muchos amateurs queman su presupuesto. Creen que deben hacerlo todo perfecto. Error. Tu objetivo es maximizar el retorno, no ganar un premio de arquitectura.
Invierte fuerte en lo que se ve primero y en lo que da miedo al comprador moderno: cocina, baño, instalaciones eléctricas y fontanería visible. Una cocina abierta y luminosa vende una casa sola. Pinta las paredes de blanco neutro; amplía visualmente el espacio y gusta a casi todos.
Ahorra en lo invisible o irrelevante para la decisión de compra. No cambies ventanas antiguas si funcionan bien, a menos que haya problemas graves de aislamiento. No instales domótica cara si el barrio es humilde. No hagas obras estructurales masivas (tirar muros de carga) si no es estrictamente necesario, ya que requieren licencias largas y costosas.
Contrata profesionales locales con buena reputación. Un albañil barato que trabaja lento suele salir más caro que uno medio que termina a tiempo. El tiempo es dinero cuando tienes un préstamo puente abierto.
Financiación: cómo mover el dinero sin descapitalizarte
Pocas personas tienen 150.000€ en efectivo para comprar y otros 30.000€ para reformar. Necesitas apalancamiento, pero cuidado con los tipos de interés actuales.
- Préstamo puente: Específico para flips. Te financia la compra y la reforma a cambio de intereses más altos y plazos cortos (12-18 meses). Al vender, devuelves el capital y te quedas con el resto.
- Hipoteca tradicional: Útil si tienes otras propiedades libres de cargas que puedas usar como garantía. Las tasas son mejores, pero los plazos de aprobación pueden matar tu oportunidad.
- Capital privado: Socios inversores que ponen el dinero a cambio de un porcentaje fijo del beneficio (por ejemplo, 60/40). Ideal si eres bueno buscando y gestionando obras, pero te falta liquidez.
Recuerda calcular los costes ocultos: ITP (Impuesto de Transmisiones Patrimoniales), notaría, registro, gestoría, seguros, comunidad, luz, agua y comisión de agencia si vendes a través de terceros. Estos gastos pueden sumar fácilmente un 10-12% adicional sobre el precio de compra.
Vender rápido: Marketing que funciona
Una vez terminada la reforma, empieza la carrera contra reloj. No basta con publicar el anuncio. Necesitas presentar el mejor producto posible.
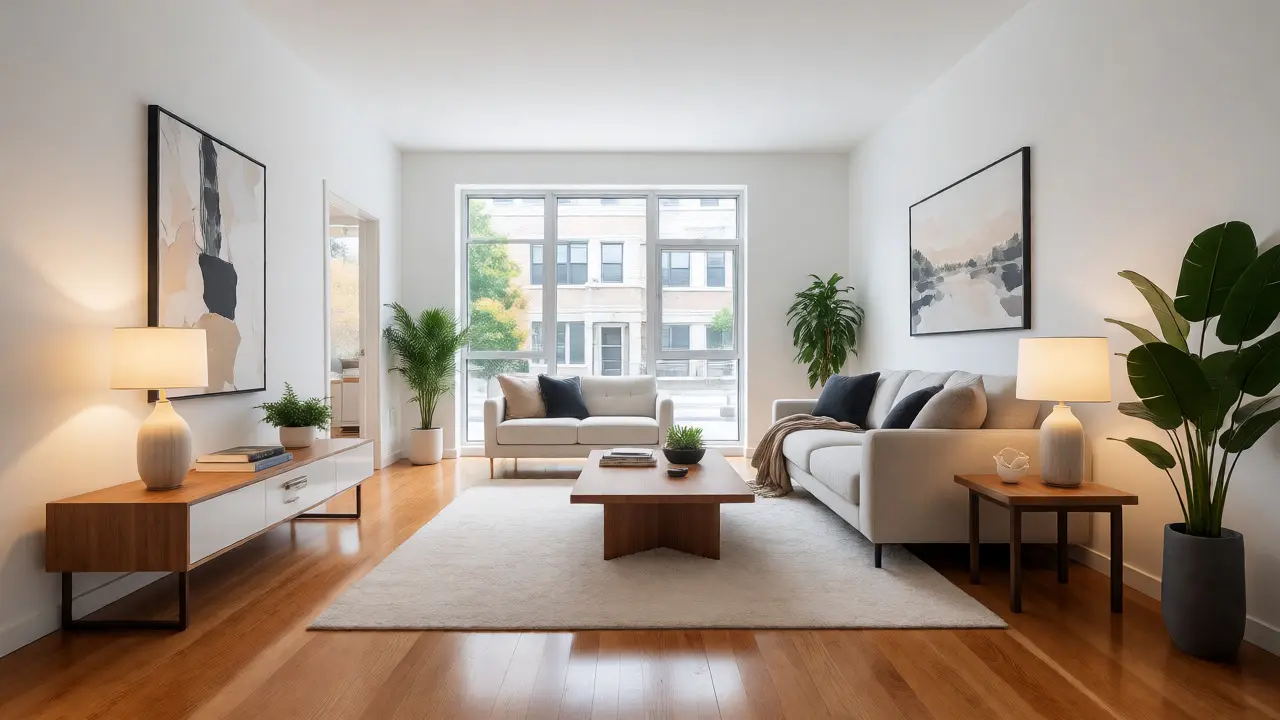
La fotografía profesional es innegociable. Fotos oscuras o con trastos a la vista ahuyentan clics. Usa home staging básico: muebles ligeros, plantas, buena iluminación. Haz tours virtuales si es posible; ahorran visitas inútiles.
Pon un precio agresivo desde el día uno. No intentes "tantear" el mercado bajando el precio mes a mes. Un precio inicial ligeramente por debajo de comparables similares genera múltiples ofertas rápidas, creando una sensación de urgencia. Vender en dos semanas por un 5% menos es mejor que vender en cinco meses por el precio deseado, debido a los costes financieros acumulados.
Riesgos comunes y cómo mitigarlos
El flipping no está exento de peligros. El mayor enemigo es el sobrecoste de obra. Antes de comprar, haz una inspección técnica seria. Detectar humedades, termitas o estructuras dañadas tarde puede arruinar tu margen por completo.
Otro riesgo es la caída del mercado. Si los precios bajan mientras tienes la casa en reforma, tu ARV (valor de venta) disminuye. Por eso es vital tener ese colchón del 10-15% en tus cálculos iniciales. Si no hay margen de error, no entres en la operación.
Finalmente, considera la fiscalidad. En España, la ganancia patrimonial tributa en el IRPF. Si la actividad es recurrente, Hacienda podría considerarla actividad económica, lo que cambia la tributación (IVA incluido). Consulta con un asesor fiscal especializado antes de lanzarte a hacer más de dos operaciones al año.
¿Cuánto dinero necesito para empezar en el flipping inmobiliario?
Depende de la financiación, pero generalmente necesitas cubrir la entrada (20-30%), los gastos de compra (10%) y un fondo para la reforma (que suele ser el 10-15% del valor final). Para una propiedad de 100.000€, podrías necesitar unos 30.000-40.000€ propios si usas financiación externa para el resto.
¿Es mejor comprar en subasta o directamente a un particular?
Las subastas ofrecen precios más bajos pero exigen liquidez inmediata y asumes riesgos legales (cargas ocultas). Comprar a particulares es más flexible y permite negociar condiciones, pero los precios suelen estar más cerca del mercado. Para principiantes, tratar con particulares o bancos es más seguro.
¿Cuánto tiempo tarda una operación típica de flipping?
Un ciclo eficiente dura entre 4 y 8 meses. Esto incluye 1-2 meses para cerrar la compra, 2-3 meses para la reforma y 1-2 meses para la comercialización y cierre de venta. Si supera los 9 meses, los costes financieros erosionan significativamente la rentabilidad.
¿Qué tipo de reformas dan mayor retorno de inversión?
Cocinas y baños abiertos y modernos suelen ofrecer el mejor ROI. También la pintura general, la mejora de la iluminación y la actualización de suelos. Evita ampliaciones complejas o cambios estructurales que requieran licencias municipales largas, ya que añaden coste y tiempo sin garantizar un aumento proporcional de valor.
¿Cómo tributan las ganancias del flipping en España?
Si es ocasional, tributa como ganancia patrimonial en la base del ahorro del IRPF (entre el 19% y el 28%). Si realizas varias operaciones anuales, Hacienda puede considerarlo actividad empresarial, tributando por el Impuesto de Actividades Económicas y aplicando IVA en la venta si no estás exento. Consulta siempre con un experto fiscal.