Escrow y cuentas de garantía: Guía para operaciones seguras
 sep, 29 2026
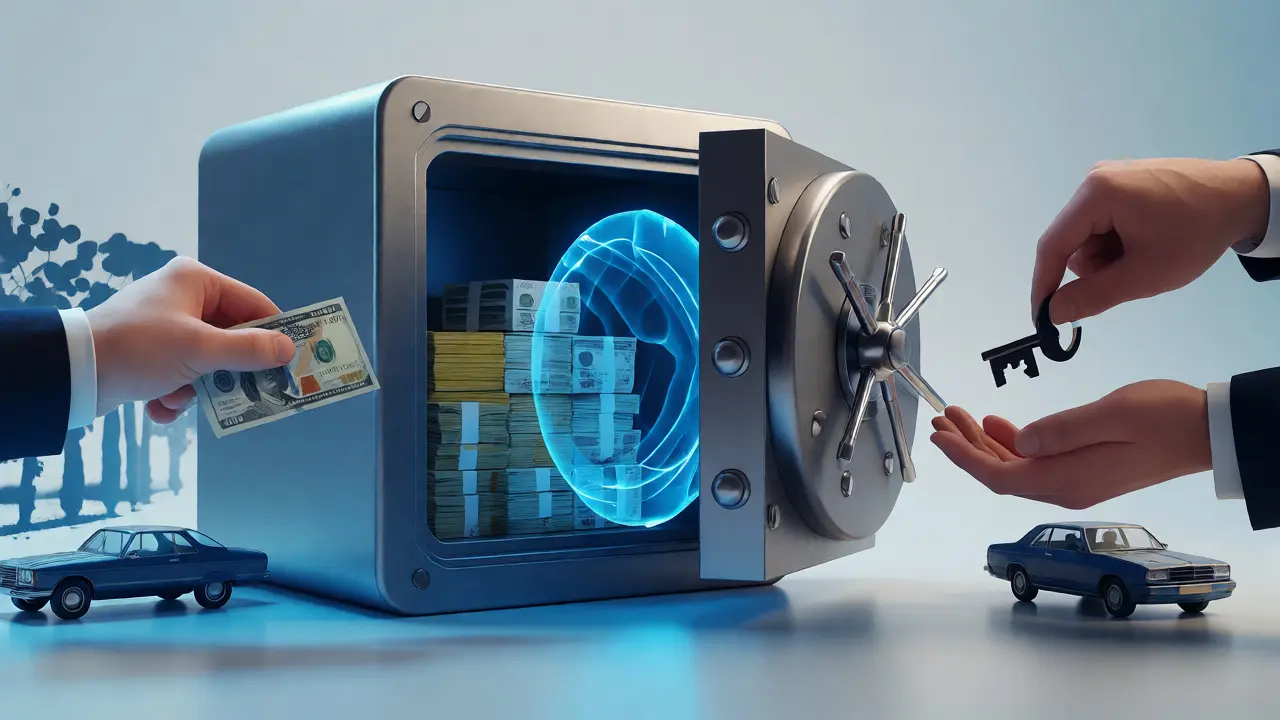
Imagina esto: estás a punto de comprar un coche usado o una propiedad en Argentina. El vendedor quiere el dinero antes de entregar las llaves o la escritura. Tú quieres las llaves o la propiedad antes de soltar los billetes. ¿Quién cede? Nadie. Y ahí es donde entra el escrow, que es un mecanismo de custodia de fondos donde un tercero neutral retiene el pago hasta que se cumplen las condiciones del acuerdo. No es magia, es lógica financiera pura aplicada a la confianza.
En nuestro contexto local, con la volatilidad cambiaria y la desconfianza histórica hacia los intermediarios bancarios tradicionales, entender cómo funcionan las cuentas de garantía es vital para no perder patrimonio. No se trata solo de tecnología; se trata de blindar tu operación contra fraudes, incumplimientos o simples malentendidos. Si alguna vez has sentido ese nudo en el estómago al transferir una suma importante por WhatsApp sin ver el producto, este artículo te va a quitar ese miedo.
Qué es realmente el escrow y por qué te importa
Muchas personas confunden el escrow con un simple depósito bancario. Error garrafal. El escrow es un servicio especializado, generalmente ofrecido por plataformas fintech o agentes especializados, que actúa como árbitro financiero. A diferencia de una cuenta bancaria común, aquí el dinero no está "disponible" para el comprador ni para el vendedor durante la transacción. Está congelado, seguro, esperando una señal digital que diga: "Todo está bien, libera los fondos".
Pensemos en un ejemplo concreto de Mendoza. Supongamos que compras un viñedo pequeño. El contrato dice que debes pagar al finalizar la inspección legal y física. Sin escrow, si pagas primero, dependes de la buena fe del vendedor. Si él desaparece con tu anticipo, tienes un problema judicial largo y costoso. Con escrow, tú depositas el dinero en la cuenta del agente. Él inspecciona. Si todo está correcto, autoriza la liberación. Si hay problemas graves (como una hipoteca oculta), el dinero vuelve a ti. El riesgo cambia de manos: deja de ser puramente tuyo y pasa a ser compartido con el sistema de protección.
El término viene del inglés escrow, pero su concepto es antiguo. Los mercaderes fenicios ya usaban intermediarios para asegurar trueques de larga distancia. Hoy, la tecnología ha permitido que esto sea accesible para particulares, no solo para grandes corporaciones multinacionales. La clave está en la neutralidad del tercero. Ese tercero no tiene interés en que vendas o compres; solo cobra una comisión por gestionar la seguridad.
Cómo funciona paso a paso la mecánica de una cuenta de garantía
Para que no parezca algo abstracto, vamos a desglosar el flujo real de una operación utilizando un servicio de escrow moderno. Imagina que vas a adquirir un vehículo clásico importado desde Chile.
- Acuerdo inicial: Comprador y vendedor acuerdan precio, condiciones de entrega y criterios de aceptación. Esto suele documentarse en un contrato simple pero claro.
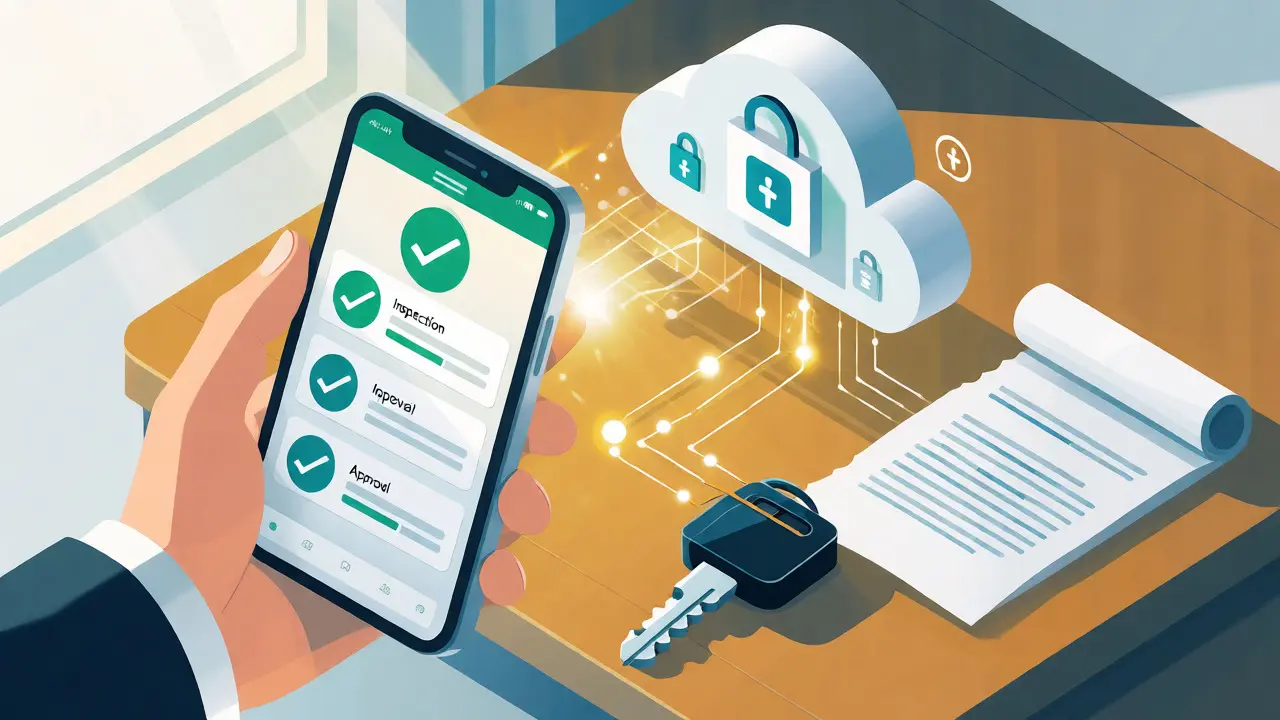
- Depósito del fondo: El comprador realiza la transferencia a la cuenta de garantía gestionada por el proveedor de escrow. Recibes un comprobante digital que certifica que el dinero está allí.
- Verificación: Mientras el dinero está bloqueado, el vendedor envía el bien o presta el servicio. En el caso del auto, llega a Mendoza, lo revisas, haces la prueba de manejo.
- Aprobación o Disputa: Aquí está el corazón del sistema. Si estás satisfecho, das clic en "Aprobar" en la plataforma. Si encuentras defectos no declarados, abres una disputa.
- Liberación de fondos: Al aprobar, el proveedor de escrow transfiere el dinero al vendedor (menos su comisión). Si hubo disputa, el tercero analiza las pruebas y decide quién tiene razón según el contrato original.
Lo crítico aquí es el punto 4. Muchos usuarios fallan porque no definen claramente los "criterios de aceptación" en el paso 1. Un criterio vago como "que esté bonito" es inútil. Un criterio sólido es "que el motor funcione sin ruidos anormales y que la carrocería tenga menos de tres abolladuras visibles". Cuanto más específico seas, menos margen habrá para discusiones eternas.
Diferencias entre Escrow Bancario y Fintech
No todos los servicios son iguales. En Argentina, tradicionalmente hemos visto intentos de bancos ofrecer servicios similares, pero suelen estar reservados para operaciones corporativas enormes o importaciones complejas. Las fintechs han democratizado esto.
| Característica | Escrow Tradicional (Bancos) | Fintech / Plataformas Digitales |
|---|---|---|
| Costo de apertura | Alto (fijos + porcentajes) | Bajo o nulo (comisión sobre éxito) |
| Tiempo de respuesta | Semanas (burocracia) | Horas o días (automatizado) |
| Accesibilidad | Empresas grandes | Particulares y PyMEs |
| Transparencia | Baja (procesos internos) | Alta (dashboard en tiempo real) |
| Monedas aceptadas | Principalmente ARS o USD | ARS, USD, Criptomonedas (según plataforma) |
Como puedes ver, la agilidad es el gran diferenciador. Para una persona que vende un departamento en CABA o un terreno en San Rafael, esperar dos semanas para saber si el banco aprobó la liberación de fondos es inviable. Las plataformas digitales permiten movimientos casi instantáneos una vez que ambas partes confirman. Además, muchas integran pagos en criptoactivos, lo cual es muy relevante en nuestro mercado donde el dólar blue y las stablecoins conviven diariamente.
Riesgos reales y cómo mitigarlos
Ningún sistema es perfecto. Creer que el escrow elimina el 100% del riesgo es ingenuo. Elimina el riesgo de impago y fraude básico, pero introduce otros matices.
- Comisiones ocultas: Algunas plataformas cobran por conversión de moneda además de la comisión de servicio. Lee la letra pequeña. Si operas en dólares y el vendedor quiere pesos, la brecha cambiaria puede comerse tu margen.
- Regulación del tercero: ¿Está regulado ese proveedor? En Argentina, muchas fintechs operan bajo licencias simplificadas o como sociedades de hecho. Verifica si tienen antecedentes legales o reseñas verificables. No confíes tu capital a una app recién lanzada sin historial.
- La trampa de la "inspección": Si el criterio de aprobación depende exclusivamente de ti (el comprador), el vendedor podría sentirse presionado a aceptar condiciones injustas para recuperar su dinero rápido. Define plazos claros. Por ejemplo: "Tienes 72 horas para inspeccionar. Pasado ese tiempo, se asume aceptación tácita".
Un consejo práctico: nunca uses un escrow para operaciones donde el valor emocional supera al racional. Si estás comprando la casa de tus sueños, la presión psicológica puede hacer que apruebes defectos menores solo para cerrar el trato. Mantén la frialdad financiera.
Cuándo usarlo y cuándo no
El escrow no es para todo. Usarlo en una compra de supermercado sería ridículo por las comisiones. Pero ignorarlo en operaciones de alto valor es jugar a la ruleta rusa.
Úsalo si:
- El monto supera tus ahorros mensuales habituales.
- Hay una brecha geográfica significativa (no puedes ver el producto antes de pagar).
- Es la primera vez que tratas con esa contraparte.
- Involucra activos tangibles que requieren verificación técnica (autos, maquinaria, inmuebles).
Evítalo si:
- Confías plenamente en la contraparte (familiares cercanos, amigos de años).
- El costo del servicio supera el beneficio de la seguridad percibida.
- La operación es extremadamente rápida y sencilla (venta de un teléfono móvil en mano).
En el ámbito inmobiliario argentino, el uso de cuentas de garantía está creciendo, especialmente en operaciones entre particulares donde no interviene una inmobiliaria grande con sus propios fideicomisos. Es una herramienta de empoderamiento para el ciudadano común que quiere operar con estándares profesionales.
Consejos finales para una operación impecable
Si decides dar el paso, sigue esta checklist mental antes de enviar tu primer centavo al escrow:
- Contrato escrito: Aunque sea breve, debe existir. El escrow ejecuta lo que dice el contrato, no interpreta intenciones.
- Prueba piloto: Si la plataforma lo permite, haz una micro-transacción primero para probar la fluidez del proceso.
- Documenta todo: Fotos, videos, correos electrónicos. Si surge una disputa, el proveedor de escrow necesita evidencia, no historias.
- Verifica la identidad: Asegúrate de que el titular de la cuenta de destino coincide con el nombre del vendedor registrado en la plataforma KYC (Know Your Customer).
La seguridad financiera no es un lujo, es una necesidad básica en economías volátiles. Adoptar herramientas como el escrow te coloca un paso adelante frente a quienes siguen dependiendo exclusivamente de la suerte y la palabra dada. En un mundo donde la confianza es escasa, tener un mecanismo técnico que la garantice vale oro.
¿Es legal usar escrow en Argentina?
Sí, es totalmente legal. Se considera un mandato de custodia y gestión de fondos. Lo importante es elegir proveedores que cumplan con las normativas de prevención de lavado de activos y que emitan comprobantes válidos para tus registros contables.
¿Cuánto cuesta normalmente un servicio de escrow?
Las comisiones varían entre el 1% y el 5% del total de la operación, dependiendo del monto y la complejidad. Algunos servicios tienen un mínimo fijo. Compara siempre varias opciones, ya que los costos pueden cambiar drásticamente entre plataformas especializadas y bancos generales.
¿Qué pasa si el comprador no responde después de recibir el producto?
La mayoría de las plataformas tienen cláusulas de "aceptación tácita". Si el comprador no abre una disputa dentro del plazo establecido (por ejemplo, 5 días hábiles) tras confirmar la recepción, el sistema libera automáticamente los fondos al vendedor para evitar bloqueos indefinidos.
¿Puedo usar escrow para servicios freelance?
Absolutamente. De hecho, es muy común en diseño gráfico, desarrollo web y redacción. El cliente deposita el pago, el freelancer entrega el trabajo final, y el cliente libera el pago al revisar la calidad. Protege al profesional de no cobrar y al cliente de no recibir lo pactado.
¿El dinero está protegido si la empresa de escrow quiebra?
Esto depende de la estructura legal de la empresa. Idealmente, los fondos deben estar en una cuenta fiduciaria separada de los activos operativos de la empresa. Pregunta específicamente por el régimen de segregación de patrimonios antes de depositar sumas importantes.